Hliník je letos dražší než v posledních letech. Válka v Perském zálivu vyřadila část tamních hutí a odřízla je od surovin. Čína sice vyrábí i vyváží rekordně, ale mezeru nezaplní — zásoby na londýnské burze jsou nejníž od začátku jejich evidence.
Perský záliv: malý podíl, velký dopad
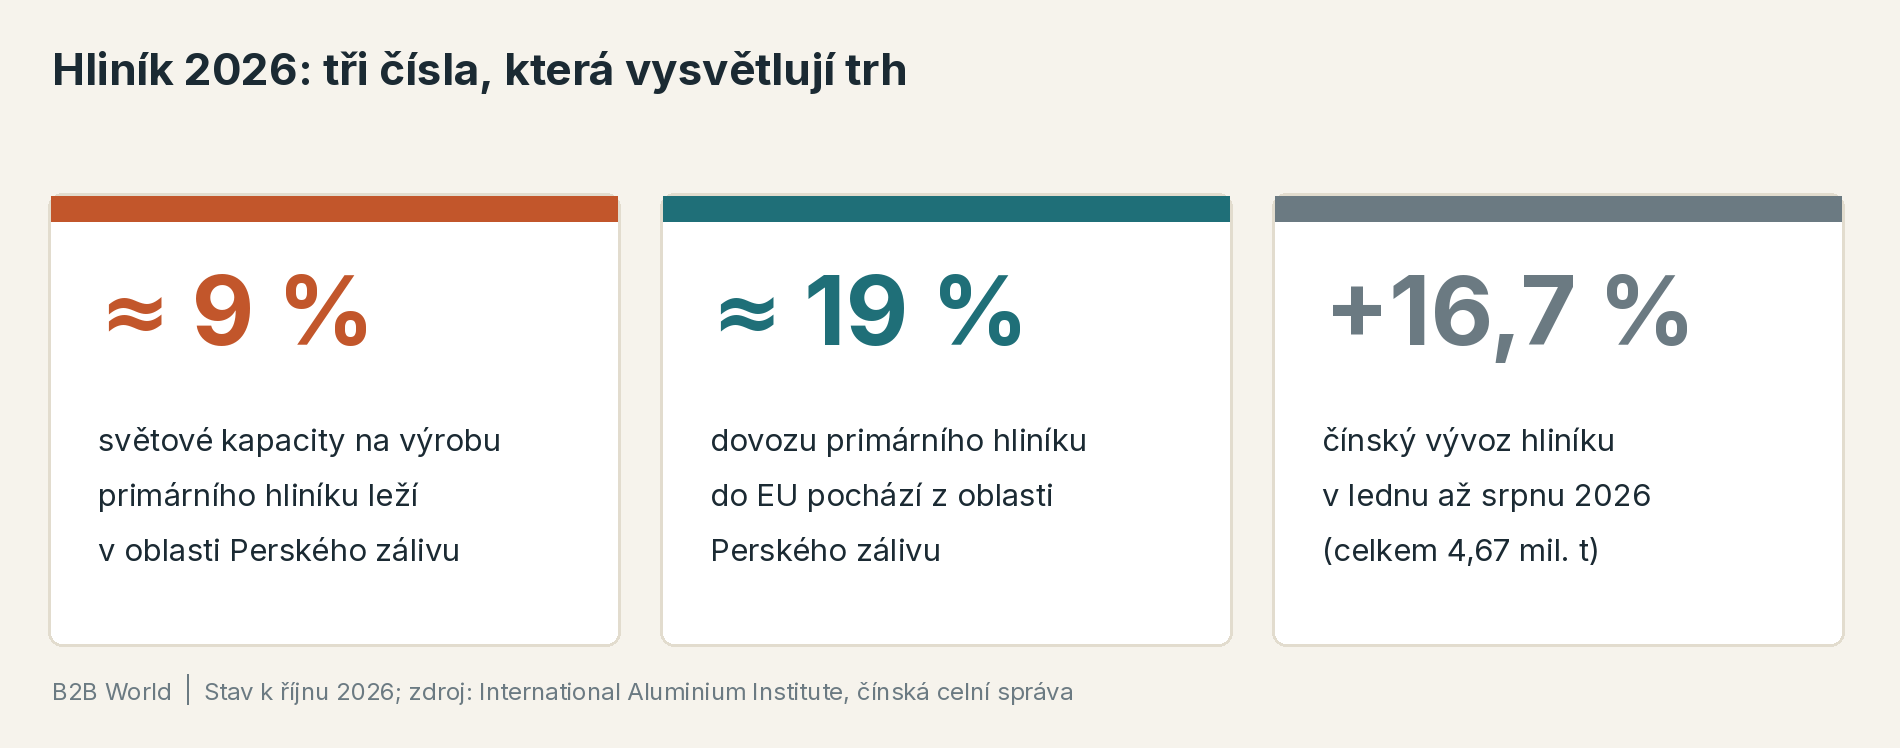
Hutě v oblasti Perského zálivu představují zhruba 9 procent světové kapacity na výrobu primárního hliníku. Pro Evropu jsou ale důležitější, než napovídá toto číslo: podle Mezinárodního hliníkářského institutu (IAI) odtud pochází přibližně 19 procent dovozu primárního hliníku do EU.
Válka s Íránem tento zdroj od jara výrazně oslabila. Koncem března zasáhly íránské útoky dvě největší hutě v regionu a uzavření Hormuzského průlivu odřízlo ostatní od dodávek bauxitu a oxidu hlinitého. V dubnu vyráběl region podle IAI o 38 procent méně než před válkou.
Jedna z nejvíce postižených hutí jela ještě v srpnu jen na necelou pětinu kapacity a provozovatel počítá s plným provozem až v prvním čtvrtletí 2027. Náběh je pomalý: jakmile se elektrolyzéry vypnou, jejich opětovné spuštění trvá podle analytiků šest až dvanáct měsíců, i když se situace mezitím uklidní.
Cena ustoupila, zásoby mizí dál
Hliník na londýnské burze LME vystoupil 15. dubna na čtyřletý vrchol kolem 3 680 dolarů za tunu. V polovině června, po zprávě o předběžné dohodě USA a Íránu, spadl o 11 procent a od té doby se drží níž — koncem září se tříměsíční kontrakt obchodoval kolem 3 230 dolarů. Situace kolem průlivu přitom zůstává nejistá.
Fyzického kovu ale dál ubývá. Zásoby ve skladech LME klesly koncem července na 271 tisíc tun, nejníž od začátku jejich evidence v roce 1998, a koncem září byly ještě nižší, kolem 241 tisíc tun. Ubývá i hliníku ve skladech v Číně.
Čína: rekordní výroba i vývoz
Čína v srpnu vyrobila rekordních 3,98 milionu tun primárního hliníku, o 4,7 procenta víc než před rokem. Vývoz hliníku a hliníkových výrobků za leden až srpen vzrostl o 16,7 procenta na 4,67 milionu tun. Hutě mají díky vysokým cenám dobré marže a jedou naplno.
Prostor pro další růst je ale malý. Při současném tempu by roční výroba překročila strop 45 milionů tun, který Peking drží od roku 2017.
Přirážky: druhá vrstva ceny
Cena na burze není to, co nákupčí nakonec zaplatí. Navíc se platí fyzická přirážka za dostupnost kovu v daném regionu. V USA ji padesátiprocentní clo na dovoz hliníku, platné od června 2025, vyhnalo v lednu 2026 na rekordních 2 182 dolarů za tunu. Vysoká americká přirážka stahuje kov z ostatních trhů a Evropa to cítí v dostupnosti i v cenách. K tomu se přidávají drahé energie, které zatěžují energeticky náročnou výrobu hliníku po celém světě.
Co to znamená pro nákup
- Sledujte přirážky, ne jen burzu. Přirážky se vyvíjejí odděleně a při omezené dostupnosti rostou rychleji než cena na LME.
- Počítejte s velkou volatilitou. Zprávy z Blízkého východu mění cenu ze dne na den — v červnu stačila jediná zpráva o dohodě na pokles o desetinu.
- Pozor na CBAM. Hliník patří mezi zboží, na které se vztahuje uhlíkové clo. Dovoz ze zemí mimo EU se zdraží o uhlíkový náklad — více v článku CBAM a ocel: co čeká výrobce šroubů a pružin.
- Zajistěte si dodávky v čase. Když náběh hutí trvá měsíce, je dostupnost kritičtější než cena.
- Ověřte původ a uhlíkovou stopu. Hliník s doloženými nižšími emisemi bude pro dovoz do EU výhodnější.
Výhled
Dokud se hutě v Zálivu nevrátí na plný výkon — u nejpostiženějších to bude podle provozovatelů až v příštím roce — je prostor pro výrazný pokles ceny omezený. Rozhodovat bude vývoj kolem Hormuzského průlivu a to, jak dlouho Čína udrží vysoký vývoz pod svým výrobním stropem.
Souvisí: Cena mědi na rekordu, Dovoz oceli do EU se od července změnil a Blízký východ, ropa a náklady výroby.
Zdroje: International Aluminium Institute, London Metal Exchange, čínská celní správa, Národní statistický úřad ČLR, Reuters. Stav k 7. říjnu 2026. Článek má informativní charakter a není investičním doporučením.